Domain hhie.de kaufen?
Wir ziehen mit dem Projekt
hhie.de um.
Sind Sie am Kauf der Domain
hhie.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain hhie.de kaufen?
Was ist der zahllast?
Der Begriff "Zahllast" bezieht sich auf die Steuerschuld einer Person oder eines Unternehmens gegenüber dem Finanzamt. Es handelt sich um den Betrag, den man an das Finanzamt zahlen muss, um seine Steuerschuld zu begleichen. Die Zahllast ergibt sich aus der Berechnung der Steuern, die auf Einkommen, Gewinne oder andere steuerpflichtige Einnahmen anfallen. Sie ist somit ein wichtiger Bestandteil der Steuererklärung und muss fristgerecht beglichen werden, um eventuelle Sanktionen zu vermeiden. In vielen Ländern gibt es verschiedene Regelungen und Fristen zur Berechnung und Zahlung der Zahllast. **
Was bedeutet Umsatzsteuer zahllast?
"Was bedeutet Umsatzsteuer zahllast?" bezieht sich auf die Verpflichtung eines Unternehmens, die Umsatzsteuer, die es auf seine Produkte oder Dienstleistungen erhebt, an das Finanzamt abzuführen. Die Umsatzsteuer zahllast entsteht, wenn die Summe der Umsatzsteuer, die das Unternehmen von seinen Kunden eingenommen hat, höher ist als die Umsatzsteuer, die es selbst von seinen Lieferanten gezahlt hat. In diesem Fall muss das Unternehmen die Differenz an das Finanzamt abführen. Die Umsatzsteuer zahllast ist somit ein wichtiger Aspekt der Buchhaltung und Steuererklärung eines Unternehmens. **

Ähnliche Suchbegriffe für Zahllast
Top-Angebote
Produkte zum Begriff Zahllast:
-
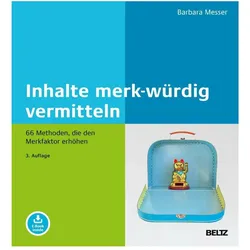
Inhalte merk-würdig vermitteln, Fachbücher von Barbara MesserUm sich Inhalte merken zu können, müssen sie interessant dargeboten werden. Doch wie gelingt das? Wie gelingt effizientes, gutes Lernen? Ausgehend von den Erkenntnissen der Hirnforschung und basierend auf ihren vielfältigen Erfahrungen auf unterschiedlichen nationalen und internationalen Praxisfeldern, stellt Barbara Messer für die einzelnen Lehr- und Lernphasen geeignete Methoden vor, damit Sie Wissen nachhaltig verankern können. Sie erhalten als Trainer oder Lehrer viele Anregungen, wie Sie Inhalte so spannend vermitteln, dass die Teilnehmenden das zu Lernende auch wirklich in ihren Köpfen behalten. Es werden möglichst viele Sinne einbezogen. Das steigert die Merk- und Lernfähigkeit. Vielseitiger Methodenschatz und kreativer Ideenratgeber für nachhaltige Inhaltsvermittlung: Um sich Inhalte merken zu können, müssen sie interessant dargeboten werden - auch digital. Doch wie gelingt das? Welche Methoden können wann am besten eingesetzt werden? Ausgehend von Erkenntnissen der Hirnforschung und basierend auf vielfältigen Erfahrungen in unterschiedlichen Praxisfeldern - national und international - präsentiert Barbara Messer für die einzelnen Lehr- und Lernphasen geeignete Methoden, passt sie an aktuelle Gegebenheiten an und bringt das Geschriebene durch Zeichnungen oder Fotos auf den Punkt. Sie öffnet ihre Methodenschatztruhe und zeigt anhand ganz konkreter Beispiele, wie die Teilnehmenden an Trainings, Seminaren und Meetings sich möglichst merk-würdig die Inhalte erarbeiten können, damit diese auch wirklich nachhaltig im Gedächtnis bleiben. Auch die digitalen Möglichkeiten lotet Barbara Messer in dieser dritten Auflage aus, damit die Informationsvermittlung zu einem gehaltvollen Prozess werden kann. Sie hat viele ihrer kreativen Methoden für die Online-Welt aufbereitet - und zehn weitere Methoden hinzugefügt. Zudem regt sie die Leser an, eigene Settings zu gestalten.48,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Zutreffende Informationen über erlaubtes Verhalten als Straftat?, Fachbücher von Vera KernDarf der Gesetzgeber die Veröffentlichung korrekter und sachangemessener Informationen über erlaubtes Verhalten bei Strafe verbieten? Dieser Frage widmet sich diese Untersuchung am Beispiel des umstrittenen Werbeverbots für Schwangerschaftsabbrüche gemäss § 219a StGB a.F. Den Schwerpunkt der Arbeit bildet die Untersuchung der Verfassungsmässigkeit des strafgesetzlichen Werbeverbots. Der Analyse liegt eine legitimatorisch ausgerichtete Normentheorie zugrunde, wonach die Beurteilung der Verfassungsmässigkeit eines Strafgesetzes zunächst die Klärung der Vorfrage voraussetzt, ob das zugrunde liegende Verhalten rechtlich zu missbilligen ist und daher Gegenstand eines legitimierbaren Verbots sein kann. Die Untersuchung gelangt zu dem Ergebnis, dass sich allein ein Verbot grob anstössiger Werbung für Schwangerschaftsabbrüche legitimieren lässt. Zugleich zeigt sie, dass sich aus der Auseinandersetzung wesentliche Erkenntnisse für die Legitimation und Ausgestaltung künftiger Strafgesetzgebung gewinnen lassen.79,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Panasonic SYGIC PRO FLEET NAVIGATION UK - Navigation 3 Jahre (PCPE-SYGFUK1)Produktbeschreibung: Sygic Pro Fleet Navigation - Karten - 3 Jahre, Produkttyp: Karten, Lizenzvalidierungsfrist: 3 Jahre, Mitgelieferte Karten: Großbritannien und Nordirland119,60 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Panasonic SYGIC PRO TRUCK NAVIGATION UK - Navigation 3 Jahre (PCPE-SYGTUK1)Produktbeschreibung: Sygic Pro Truck Navigation - Karten - 3 Jahre, Produkttyp: Karten, Lizenzvalidierungsfrist: 3 Jahre, Mitgelieferte Karten: Großbritannien und Nordirland172,49 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was ist die zahllast?
Die Zahllast ist der Betrag, den eine Person oder ein Unternehmen an Steuern oder anderen finanziellen Verpflichtungen zu einem bestimmten Zeitpunkt schuldet. Sie ergibt sich aus Einkommensteuern, Umsatzsteuern, Sozialversicherungsbeiträgen und anderen Abgaben, die an den Staat oder andere Institutionen gezahlt werden müssen. Die Zahllast kann je nach Einkommenshöhe, Steuersatz und anderen Faktoren variieren. Es ist wichtig, die Zahllast korrekt zu berechnen und fristgerecht zu begleichen, um rechtliche Konsequenzen zu vermeiden. Unternehmen müssen ihre Zahllast regelmäßig überwachen und sicherstellen, dass sie ausreichend liquide Mittel haben, um ihre Verpflichtungen zu erfüllen. **
-
Was ist eine zahllast Rechnungswesen?
Eine Zahllast im Rechnungswesen bezieht sich auf die Verbindlichkeiten eines Unternehmens gegenüber Lieferanten oder anderen Gläubigern. Es handelt sich um offene Rechnungsbeträge, die noch nicht beglichen wurden. Die Zahllast wird in der Bilanz als Verbindlichkeit ausgewiesen und ist somit ein wichtiger Bestandteil der finanziellen Gesamtsituation eines Unternehmens. Die genaue Höhe der Zahllast kann durch regelmäßige Buchführung und Kontrolle der offenen Posten ermittelt werden. Eine genaue Kenntnis der Zahllast ist entscheidend für die Liquiditätsplanung und das Cashflow-Management eines Unternehmens. **
-
Wann wird die zahllast ermittelt?
Die Zahllast wird in der Regel am Ende des Geschäftsjahres ermittelt, wenn alle Einnahmen und Ausgaben des Unternehmens berücksichtigt wurden. Dabei werden alle steuerlich relevanten Beträge wie Umsatzsteuer, Gewerbesteuer und Einkommensteuer einbezogen. Die genaue Berechnung erfolgt anhand der steuerlichen Vorschriften und kann je nach Unternehmensform und -aktivitäten variieren. Es ist wichtig, die Zahllast rechtzeitig zu ermitteln, um eventuelle Steuernachzahlungen oder -erstattungen korrekt zu planen und zu berücksichtigen. Unternehmen sollten daher regelmäßig ihre Finanzdaten überprüfen und gegebenenfalls Anpassungen vornehmen, um unerwartete Steuerbelastungen zu vermeiden. **
-
Wie berechnet sich die zahllast?
Die Zahllast berechnet sich in der Regel aus dem zu versteuernden Einkommen einer Person oder eines Unternehmens. Dazu werden alle Einnahmen wie beispienlsweise Gehälter, Mieteinnahmen oder Gewinne aus Selbstständigkeit zusammengezählt und von diesen werden dann alle abzugsfähigen Ausgaben wie Werbungskosten, Sonderausgaben oder Betriebsausgaben abgezogen. Das Ergebnis ist das zu versteuernde Einkommen. Anhand dieses Betrags wird dann der Steuersatz ermittelt, der auf das Einkommen angewendet wird, um die Zahllast zu berechnen. Es gibt verschiedene Steuerarten wie Einkommensteuer, Körperschaftsteuer oder Umsatzsteuer, die jeweils unterschiedlich berechnet werden. **

Wann spricht man von zahllast?
Man spricht von Zahllast, wenn ein Unternehmen oder eine Person Steuern zahlen muss, die aufgrund von Einkommen, Gewinnen oder anderen steuerpflichtigen Ereignissen fällig sind. Die Zahllast ergibt sich aus der Differenz zwischen der Steuerschuld und den bereits geleisteten Steuervorauszahlungen oder -abzügen. Sie wird in der Regel am Ende des Steuerjahres berechnet und muss bis zum Fälligkeitstermin beglichen werden. Die Höhe der Zahllast hängt von verschiedenen Faktoren wie Einkommenshöhe, Steuersatz und steuerlichen Abzügen ab. **
Wie bucht man die zahllast?
Um die Zahllast zu buchen, müssen zunächst alle relevanten Informationen über die zu zahlende Summe und den entsprechenden Geschäftsvorfall vorliegen. Anschließend wird die Zahllast in der Buchhaltung erfasst, indem ein entsprechender Buchungssatz erstellt wird. Dieser Buchungssatz wird dann in das Buchhaltungssystem eingetragen und die Zahllast wird somit verbucht. Es ist wichtig, dass alle Buchungen ordnungsgemäß dokumentiert und nachvollziehbar sind, um die Transparenz und Genauigkeit der Buchhaltung zu gewährleisten. Abschließend sollten die Buchungen regelmäßig überprüft und bei Bedarf korrigiert werden, um eventuelle Fehler zu vermeiden. **
Top-Angebote
Produkte zum Begriff Zahllast:
-
Wichtige Informationen für ElternEntdecken Sie die praktische Wickeltasche für Eltern, ideal zum Verstauen von wichtigen Utensilien bei Ausflügen mit den Kleinsten. Diese Tasche bietet ausreichend Platz für Spielzeug, Windeln und andere Notwendigkeiten, sodass Sie alles bequem mitnehmen können. Perfekt für aktive Eltern, die ihre Hände frei haben möchten.377,85 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
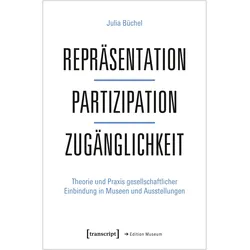
Repräsentation - Partizipation - Zugänglichkeit, Fachbücher von Julia BüchelDas Thema der gesellschaftlichen Einbindung, der gesellschaftlichen Rolle und Relevanz von Museen ist von hoher Aktualität für die museumstheoretische und -praktische Diskussion. Julia Büchel diskutiert die Entstehung, Begründung und Prinzipien der Forderungen nach gesellschaftlicher Einbindung und nimmt eine systematische Analyse an drei Fallstudien vor, womit ihr ein Beitrag zur Annäherung von Theorie und Praxis im Ausstellungswesen gelingt. Die Untersuchung ermöglicht eine Systematisierung von Ausstellungsanalysen und -betrachtungen und besitzt darüber hinaus das Potenzial, die Forderung nach der gesellschaftlichen Öffnung und Relevanz der Institutionen zu unterstützen. Sie diskutiert Vorschläge für mögliche neue Formate und skizziert das Potenzial der Digitalisierung.35,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Inhalte merk-würdig vermitteln, Fachbücher von Barbara MesserUm sich Inhalte merken zu können, müssen sie interessant dargeboten werden. Doch wie gelingt das? Wie gelingt effizientes, gutes Lernen? Ausgehend von den Erkenntnissen der Hirnforschung und basierend auf ihren vielfältigen Erfahrungen auf unterschiedlichen nationalen und internationalen Praxisfeldern, stellt Barbara Messer für die einzelnen Lehr- und Lernphasen geeignete Methoden vor, damit Sie Wissen nachhaltig verankern können. Sie erhalten als Trainer oder Lehrer viele Anregungen, wie Sie Inhalte so spannend vermitteln, dass die Teilnehmenden das zu Lernende auch wirklich in ihren Köpfen behalten. Es werden möglichst viele Sinne einbezogen. Das steigert die Merk- und Lernfähigkeit. Vielseitiger Methodenschatz und kreativer Ideenratgeber für nachhaltige Inhaltsvermittlung: Um sich Inhalte merken zu können, müssen sie interessant dargeboten werden - auch digital. Doch wie gelingt das? Welche Methoden können wann am besten eingesetzt werden? Ausgehend von Erkenntnissen der Hirnforschung und basierend auf vielfältigen Erfahrungen in unterschiedlichen Praxisfeldern - national und international - präsentiert Barbara Messer für die einzelnen Lehr- und Lernphasen geeignete Methoden, passt sie an aktuelle Gegebenheiten an und bringt das Geschriebene durch Zeichnungen oder Fotos auf den Punkt. Sie öffnet ihre Methodenschatztruhe und zeigt anhand ganz konkreter Beispiele, wie die Teilnehmenden an Trainings, Seminaren und Meetings sich möglichst merk-würdig die Inhalte erarbeiten können, damit diese auch wirklich nachhaltig im Gedächtnis bleiben. Auch die digitalen Möglichkeiten lotet Barbara Messer in dieser dritten Auflage aus, damit die Informationsvermittlung zu einem gehaltvollen Prozess werden kann. Sie hat viele ihrer kreativen Methoden für die Online-Welt aufbereitet - und zehn weitere Methoden hinzugefügt. Zudem regt sie die Leser an, eigene Settings zu gestalten.48,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Zutreffende Informationen über erlaubtes Verhalten als Straftat?, Fachbücher von Vera KernDarf der Gesetzgeber die Veröffentlichung korrekter und sachangemessener Informationen über erlaubtes Verhalten bei Strafe verbieten? Dieser Frage widmet sich diese Untersuchung am Beispiel des umstrittenen Werbeverbots für Schwangerschaftsabbrüche gemäss § 219a StGB a.F. Den Schwerpunkt der Arbeit bildet die Untersuchung der Verfassungsmässigkeit des strafgesetzlichen Werbeverbots. Der Analyse liegt eine legitimatorisch ausgerichtete Normentheorie zugrunde, wonach die Beurteilung der Verfassungsmässigkeit eines Strafgesetzes zunächst die Klärung der Vorfrage voraussetzt, ob das zugrunde liegende Verhalten rechtlich zu missbilligen ist und daher Gegenstand eines legitimierbaren Verbots sein kann. Die Untersuchung gelangt zu dem Ergebnis, dass sich allein ein Verbot grob anstössiger Werbung für Schwangerschaftsabbrüche legitimieren lässt. Zugleich zeigt sie, dass sich aus der Auseinandersetzung wesentliche Erkenntnisse für die Legitimation und Ausgestaltung künftiger Strafgesetzgebung gewinnen lassen.79,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was ist der zahllast?
Der Begriff "Zahllast" bezieht sich auf die Steuerschuld einer Person oder eines Unternehmens gegenüber dem Finanzamt. Es handelt sich um den Betrag, den man an das Finanzamt zahlen muss, um seine Steuerschuld zu begleichen. Die Zahllast ergibt sich aus der Berechnung der Steuern, die auf Einkommen, Gewinne oder andere steuerpflichtige Einnahmen anfallen. Sie ist somit ein wichtiger Bestandteil der Steuererklärung und muss fristgerecht beglichen werden, um eventuelle Sanktionen zu vermeiden. In vielen Ländern gibt es verschiedene Regelungen und Fristen zur Berechnung und Zahlung der Zahllast. **
-
Was bedeutet Umsatzsteuer zahllast?
"Was bedeutet Umsatzsteuer zahllast?" bezieht sich auf die Verpflichtung eines Unternehmens, die Umsatzsteuer, die es auf seine Produkte oder Dienstleistungen erhebt, an das Finanzamt abzuführen. Die Umsatzsteuer zahllast entsteht, wenn die Summe der Umsatzsteuer, die das Unternehmen von seinen Kunden eingenommen hat, höher ist als die Umsatzsteuer, die es selbst von seinen Lieferanten gezahlt hat. In diesem Fall muss das Unternehmen die Differenz an das Finanzamt abführen. Die Umsatzsteuer zahllast ist somit ein wichtiger Aspekt der Buchhaltung und Steuererklärung eines Unternehmens. **
-
Was ist die zahllast?
Die Zahllast ist der Betrag, den eine Person oder ein Unternehmen an Steuern oder anderen finanziellen Verpflichtungen zu einem bestimmten Zeitpunkt schuldet. Sie ergibt sich aus Einkommensteuern, Umsatzsteuern, Sozialversicherungsbeiträgen und anderen Abgaben, die an den Staat oder andere Institutionen gezahlt werden müssen. Die Zahllast kann je nach Einkommenshöhe, Steuersatz und anderen Faktoren variieren. Es ist wichtig, die Zahllast korrekt zu berechnen und fristgerecht zu begleichen, um rechtliche Konsequenzen zu vermeiden. Unternehmen müssen ihre Zahllast regelmäßig überwachen und sicherstellen, dass sie ausreichend liquide Mittel haben, um ihre Verpflichtungen zu erfüllen. **
-
Was ist eine zahllast Rechnungswesen?
Eine Zahllast im Rechnungswesen bezieht sich auf die Verbindlichkeiten eines Unternehmens gegenüber Lieferanten oder anderen Gläubigern. Es handelt sich um offene Rechnungsbeträge, die noch nicht beglichen wurden. Die Zahllast wird in der Bilanz als Verbindlichkeit ausgewiesen und ist somit ein wichtiger Bestandteil der finanziellen Gesamtsituation eines Unternehmens. Die genaue Höhe der Zahllast kann durch regelmäßige Buchführung und Kontrolle der offenen Posten ermittelt werden. Eine genaue Kenntnis der Zahllast ist entscheidend für die Liquiditätsplanung und das Cashflow-Management eines Unternehmens. **
Ähnliche Suchbegriffe für Zahllast
-
Panasonic SYGIC PRO FLEET NAVIGATION UK - Navigation 3 Jahre (PCPE-SYGFUK1)Produktbeschreibung: Sygic Pro Fleet Navigation - Karten - 3 Jahre, Produkttyp: Karten, Lizenzvalidierungsfrist: 3 Jahre, Mitgelieferte Karten: Großbritannien und Nordirland119,60 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Panasonic SYGIC PRO TRUCK NAVIGATION UK - Navigation 3 Jahre (PCPE-SYGTUK1)Produktbeschreibung: Sygic Pro Truck Navigation - Karten - 3 Jahre, Produkttyp: Karten, Lizenzvalidierungsfrist: 3 Jahre, Mitgelieferte Karten: Großbritannien und Nordirland172,49 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Ladegerät für den Q-Power Akku. Ladezeit maximal 5h.Ladegerät für den Q-Power Akku. Ladezeit maximal 5h. Ladegerät für den Q-Power Akku. Ladezeit maximal 5h. Lieferumfang: • Ladegerät für 100-240 V Ausgangsstrom: 2,5 A Gewicht: 0,6 kg Artikelnummer QLEEN: 72108 Produktbeschreibung & wichtige Hinweise Ladegerät für den Q-Power Akku. Ladezeit maximal 5h. Lieferumfang: • Ladegerät für 100-240 V Ausgangsstrom: 2,5 A Gewicht: 0,6 kg Vorteile & Produktdetails auf einen Blick Marke: QLEEN Lieferumfang: • Ladegerät für 100-240 V Ausgangsstrom: 2,5 A Gewicht: 0,6 kg Ladegerät für den Q-Power Akku. Ladezeit maximal 5h. Artikelnummer QLEEN: 72108 Artikelnummer: 4008587721086 Technische Daten Marke: QLEEN Ausführung / Größe: 0,6 kg Artikelnummer: 4008587721086 Suchwörter zu diesem119,98 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Wann wird die zahllast ermittelt?
Die Zahllast wird in der Regel am Ende des Geschäftsjahres ermittelt, wenn alle Einnahmen und Ausgaben des Unternehmens berücksichtigt wurden. Dabei werden alle steuerlich relevanten Beträge wie Umsatzsteuer, Gewerbesteuer und Einkommensteuer einbezogen. Die genaue Berechnung erfolgt anhand der steuerlichen Vorschriften und kann je nach Unternehmensform und -aktivitäten variieren. Es ist wichtig, die Zahllast rechtzeitig zu ermitteln, um eventuelle Steuernachzahlungen oder -erstattungen korrekt zu planen und zu berücksichtigen. Unternehmen sollten daher regelmäßig ihre Finanzdaten überprüfen und gegebenenfalls Anpassungen vornehmen, um unerwartete Steuerbelastungen zu vermeiden. **
-
Wie berechnet sich die zahllast?
Die Zahllast berechnet sich in der Regel aus dem zu versteuernden Einkommen einer Person oder eines Unternehmens. Dazu werden alle Einnahmen wie beispienlsweise Gehälter, Mieteinnahmen oder Gewinne aus Selbstständigkeit zusammengezählt und von diesen werden dann alle abzugsfähigen Ausgaben wie Werbungskosten, Sonderausgaben oder Betriebsausgaben abgezogen. Das Ergebnis ist das zu versteuernde Einkommen. Anhand dieses Betrags wird dann der Steuersatz ermittelt, der auf das Einkommen angewendet wird, um die Zahllast zu berechnen. Es gibt verschiedene Steuerarten wie Einkommensteuer, Körperschaftsteuer oder Umsatzsteuer, die jeweils unterschiedlich berechnet werden. **
-
Wann spricht man von zahllast?
Man spricht von Zahllast, wenn ein Unternehmen oder eine Person Steuern zahlen muss, die aufgrund von Einkommen, Gewinnen oder anderen steuerpflichtigen Ereignissen fällig sind. Die Zahllast ergibt sich aus der Differenz zwischen der Steuerschuld und den bereits geleisteten Steuervorauszahlungen oder -abzügen. Sie wird in der Regel am Ende des Steuerjahres berechnet und muss bis zum Fälligkeitstermin beglichen werden. Die Höhe der Zahllast hängt von verschiedenen Faktoren wie Einkommenshöhe, Steuersatz und steuerlichen Abzügen ab. **
-
Wie bucht man die zahllast?
Um die Zahllast zu buchen, müssen zunächst alle relevanten Informationen über die zu zahlende Summe und den entsprechenden Geschäftsvorfall vorliegen. Anschließend wird die Zahllast in der Buchhaltung erfasst, indem ein entsprechender Buchungssatz erstellt wird. Dieser Buchungssatz wird dann in das Buchhaltungssystem eingetragen und die Zahllast wird somit verbucht. Es ist wichtig, dass alle Buchungen ordnungsgemäß dokumentiert und nachvollziehbar sind, um die Transparenz und Genauigkeit der Buchhaltung zu gewährleisten. Abschließend sollten die Buchungen regelmäßig überprüft und bei Bedarf korrigiert werden, um eventuelle Fehler zu vermeiden. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.